環(huán)保稅開(kāi)征進(jìn)入倒計(jì)時(shí) 木材加工企業(yè)需關(guān)注的稅務(wù)與測(cè)評(píng)要點(diǎn)
隨著環(huán)保稅法的正式實(shí)施進(jìn)入最后倒計(jì)時(shí)階段,全國(guó)范圍內(nèi)的工業(yè)企業(yè),包括木材加工廠,都面臨著新一輪的環(huán)境治理與稅務(wù)合規(guī)挑戰(zhàn)。環(huán)保稅作為一項(xiàng)以環(huán)境保護(hù)為目標(biāo)的綠色稅種,其開(kāi)征不僅意味著企業(yè)排污成本的顯性化,也對(duì)企業(yè)的環(huán)保管理水平提出了更高要求。對(duì)于木材加工行業(yè)的經(jīng)營(yíng)者而言,及時(shí)了解稅負(fù)構(gòu)成、評(píng)估自身環(huán)境表現(xiàn),并借助專業(yè)測(cè)評(píng)優(yōu)化管理,已成為當(dāng)務(wù)之急。
一、環(huán)保稅如何計(jì)算:木材加工企業(yè)稅負(fù)解析
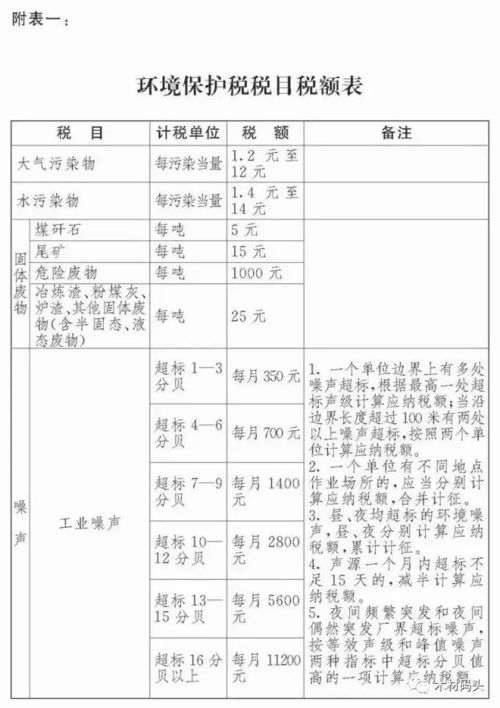
環(huán)保稅主要針對(duì)直接向環(huán)境排放應(yīng)稅污染物的企業(yè)事業(yè)單位和其他生產(chǎn)經(jīng)營(yíng)者征收。對(duì)于木材加工廠,常見(jiàn)的應(yīng)稅污染物可能包括:
- 大氣污染物:如鋸切、打磨工序產(chǎn)生的粉塵(顆粒物),鍋爐或干燥窯可能產(chǎn)生的二氧化硫、氮氧化物等。
- 水污染物:木材蒸煮、染色或廠區(qū)清洗廢水中的化學(xué)需氧量(COD)、氨氮等。
- 固體廢物:如木屑、邊角料等一般固體廢物(若不符合綜合利用或合規(guī)貯存要求,可能需繳稅),以及廢膠、廢漆渣等危險(xiǎn)廢物。
- 噪聲:廠界噪聲超過(guò)國(guó)家規(guī)定標(biāo)準(zhǔn)。
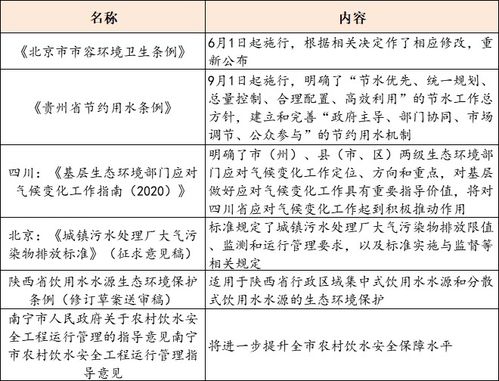
應(yīng)納稅額的計(jì)算基礎(chǔ)是污染當(dāng)量數(shù)、排放量或分貝超標(biāo)值,并適用各省確定的稅額標(biāo)準(zhǔn)。企業(yè)若安裝使用符合規(guī)定的污染物自動(dòng)監(jiān)測(cè)設(shè)備,其數(shù)據(jù)可作為計(jì)稅依據(jù);否則,將按照生態(tài)環(huán)境主管部門(mén)規(guī)定的排污系數(shù)、物料衡算方法或抽樣測(cè)算方法核定。因此,老板們首先需厘清自身的主要排污環(huán)節(jié)與種類(lèi),并對(duì)照《環(huán)境保護(hù)稅稅目稅額表》及地方具體標(biāo)準(zhǔn)進(jìn)行初步測(cè)算。
二、市容環(huán)境第三方測(cè)評(píng):提升管理水平的專業(yè)助力
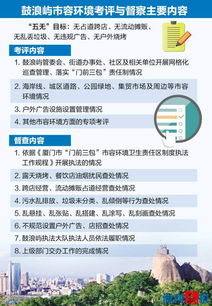
除了直接的環(huán)保稅負(fù),企業(yè)的環(huán)境表現(xiàn)也日益與市容環(huán)境測(cè)評(píng)掛鉤。許多城市已引入第三方機(jī)構(gòu),對(duì)工業(yè)企業(yè)廠區(qū)的環(huán)境衛(wèi)生、綠化養(yǎng)護(hù)、垃圾處理、排放觀感等進(jìn)行定期或不定期測(cè)評(píng)。測(cè)評(píng)結(jié)果可能影響企業(yè)聲譽(yù)、政府監(jiān)管頻率乃至相關(guān)補(bǔ)貼、評(píng)優(yōu)資格。
對(duì)于木材加工廠,測(cè)評(píng)重點(diǎn)通常包括:
- 廠容廠貌:物料堆放是否整齊,廠區(qū)道路是否清潔,綠化是否完好。
- 污染防控可視度:粉塵、煙氣有無(wú)逸散,廢水排放口是否規(guī)范、清澈。
- 固廢管理:木屑、廢料是否及時(shí)清運(yùn)或規(guī)范貯存,危險(xiǎn)廢物標(biāo)識(shí)與處置是否合規(guī)。
- 噪聲控制:廠界噪聲是否擾民。
委托專業(yè)的第三方測(cè)評(píng)咨詢機(jī)構(gòu)進(jìn)行預(yù)評(píng)估,可以幫助企業(yè)發(fā)現(xiàn)管理盲點(diǎn),提前整改,避免在正式測(cè)評(píng)中失分,同時(shí)也有助于優(yōu)化生產(chǎn)布局與污染治理設(shè)施,從源頭減少排污量,從而間接降低環(huán)保稅負(fù)。
三、行動(dòng)建議:合規(guī)減負(fù)與可持續(xù)發(fā)展并行
- 開(kāi)展全面排污診斷:盡快梳理各工序產(chǎn)排污節(jié)點(diǎn),監(jiān)測(cè)或核算主要污染物排放量,評(píng)估當(dāng)前環(huán)保稅負(fù)水平。
- 強(qiáng)化污染治理與資源化:加大粉塵收集、廢水處理設(shè)施的投入與維護(hù);探索木屑、邊角料等廢物的能源化、材料化利用途徑,符合資源綜合利用條件的可享受環(huán)保稅減免。
- 引入專業(yè)咨詢:考慮聘請(qǐng)環(huán)保稅專業(yè)顧問(wèn)或第三方測(cè)評(píng)機(jī)構(gòu),進(jìn)行稅務(wù)籌劃與廠區(qū)環(huán)境管理提升方案設(shè)計(jì),確保合規(guī)并爭(zhēng)取最優(yōu)測(cè)評(píng)結(jié)果。
- 完善內(nèi)部管理:建立環(huán)保臺(tái)賬,規(guī)范監(jiān)測(cè)數(shù)據(jù)記錄;加強(qiáng)員工環(huán)保培訓(xùn),將環(huán)境責(zé)任落實(shí)到日常操作中。
環(huán)保稅的開(kāi)征并非單純?cè)黾映杀荆峭苿?dòng)產(chǎn)業(yè)綠色轉(zhuǎn)型的杠桿。木材加工企業(yè)若能主動(dòng)應(yīng)對(duì),將環(huán)境管理融入發(fā)展戰(zhàn)略,不僅能有效管控稅務(wù)與合規(guī)風(fēng)險(xiǎn),更能提升企業(yè)形象與市場(chǎng)競(jìng)爭(zhēng)力,實(shí)現(xiàn)經(jīng)濟(jì)效益與環(huán)境效益的雙贏。倒計(jì)時(shí)已經(jīng)開(kāi)始,行動(dòng)刻不容緩。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.xdpic.com/product/25.html
更新時(shí)間:2026-11-07 21:47:48